过去一年多,DRAM 与 NAND 的合约价经历了一轮明显上行,IPC、机顶盒、广告机这类”内存和存储占比不低”的整机产品,BOM 压力几乎是立刻传导过来的。但终端市场并没有同步接受涨价——尤其安防与消费类终端,客户对价格的敏感度远高于对参数的敏感度。
于是矛盾集中到方案商身上:上游物料在涨,下游售价涨不动,中间的差额只能靠设计挤出来。
成本不是只有物料单价
我们把过去几个项目的降本路径拆开看,真正有空间的往往不是”换更便宜的芯片”,而是这几处:
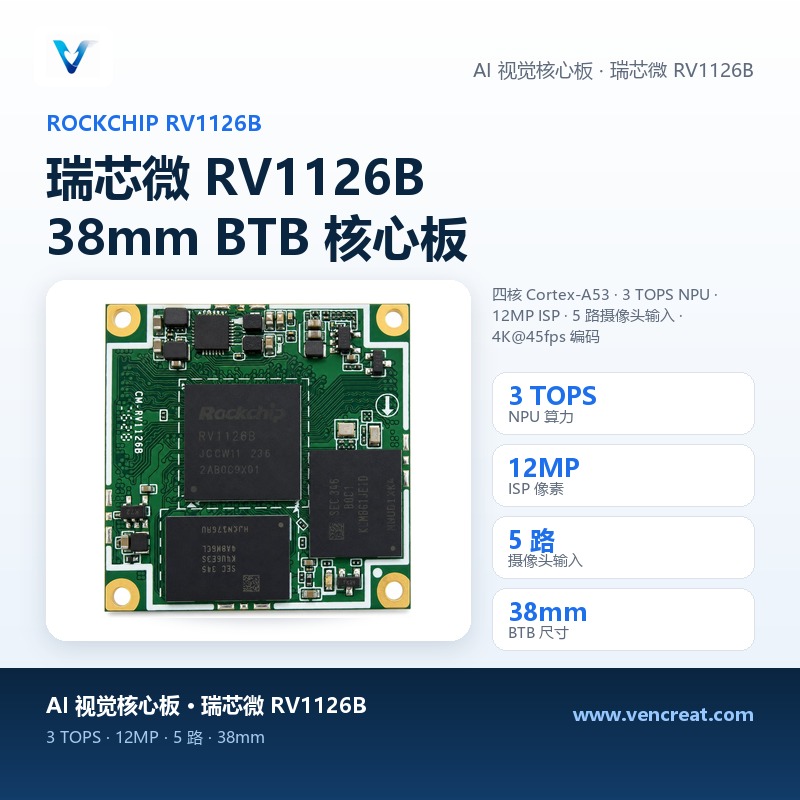
① 用一颗芯片替掉多颗。 传统多目方案常见做法是”主控 + 拼接芯片”或”多颗低端 SoC 各管一路”,物料项数多、内存也要按份配。RV1126B 这类平台把 5 路摄像头输入、多目拼接、编码都收进单芯片,省下的不只是主控差价,还有一颗芯片的内存、PCB 面积与贴片成本。
② 减少一次结构重做。 换平台最贵的隐性成本是结构与认证:外壳重开模、走线重来、认证重跑。IPC 机芯沿用上一代定位孔、核心板沿用标准 BTB 尺寸,本质上是在买”不用重做一次”的时间与费用。
③ 把码率压下来。 存储与带宽是长期成本。H.265 低码率编码、以及”端侧先判断再回传”的策略,直接减少要存的画面与要传的数据量——对需要长期留存的场景,这部分省下来的是持续性的运营成本。
④ 别为用不到的算力付费。 3 TOPS 能覆盖多数端侧视觉模型;但如果产品只是做显示与播放,多花的 NPU 钱就是纯成本。反过来,如果模型跑不动要靠云端补充,省下的芯片钱会以流量和服务器账单的形式还回去。
涨价周期里的三条实操建议
其一,把内存配置做成可选项而不是标配。 1GB 与 2GB、8GB 与 32GB 对应的场景差异很大,一线客户愿意为更高配置付费,二线客户只想守住价格。产品定义阶段就留出配置梯度,比后期砍配置更从容。
其二,把”供货确定性”当成一项参数来评估。 涨价周期最怕的不是贵,是断料。核心板常备库存、BSP 长期维护、同一平台有多个交付形态(核心板 / 机芯 / 整机),这些在报价单上看不见,但决定了项目能不能按时出货。
其三,尽量让一个平台覆盖多条产品线。 一款摄像机可能有单目、双目、4G、PoE 多个衍生型号,如果每款都换平台,研发与物料管理成本会成倍上升;同一套核心板 + 不同载板/配套板,是更抗周期的做法。
一个提醒
降本不等于降规格。低照度成像、宽动态、端侧模型精度这些指标一旦掉下来,客户现场的返工成本远高于省下的物料钱。真正可持续的降本,来自架构简化与复用,而不是把关键器件换成”够用就好”的那一档。
伟恩创提供 RV1126B(3 TOPS AI 视觉)与 H618(高清显示)两条平台的评估支持,规格书中英文齐备,支持小批量开样。选型问题可直接联系 sales@vencreat.com。